
Al analizar la composición del ITR, Parajara Moraes Alves Junior, contador especializado en agronegocios, identifica una relación directa entre el uso productivo de la tierra y el importe que debe pagar el propietario. Establecido por la Ley 9.393/1996, el Impuesto sobre la Propiedad Territorial Rural combina el tamaño de la propiedad, el grado de utilización y el valor de la tierra sin mejoras para determinar el tributo correspondiente. La declaración anual parece un trámite rutinario, pero la información imprecisa sobre la superficie aprovechable, los pastizales o las reservas ambientales suele generar cobros elevados años después de su presentación, cuando el productor ya no dispone de los documentos necesarios.
¿Cómo se calcula el ITR en la práctica?
El punto de partida es el grado de utilización, que mide qué proporción de la superficie aprovechable se utiliza efectivamente para cultivos, pastoreo, explotación extractiva o forestal. Cuanto mayor es el grado de utilización, menor es la tasa impositiva, que varía entre el 0,03 % y el 20 % según el tamaño de la propiedad. De acuerdo con el análisis de Parajara Moraes Alves Junior, la ganadería requiere especial atención, ya que la superficie de pastoreo solo se considera utilizada cuando el ganado declarado cumple con los índices mínimos de carga ganadera establecidos para cada región. Sin esta precaución, los pastizales productivos pueden terminar clasificados como terrenos ociosos.
El segundo elemento es el valor de la tierra sin mejoras, que excluye construcciones, cultivos permanentes y otras mejoras. La Receita Federal de Brasil mantiene el Sistema de Precios de Tierras, alimentado con información de municipios y estados, y utiliza estos valores como referencia para cuestionar declaraciones muy por debajo de los precios de mercado. Por lo tanto, declarar un valor reducido rara vez representa un ahorro real. La estimación debe estar respaldada por un informe técnico o por criterios consistentes que permitan justificar la diferencia en caso de requerimiento fiscal, especialmente en regiones donde la tierra ha experimentado una rápida valorización en los últimos años.
Áreas ambientales y la diferencia entre exclusión y error
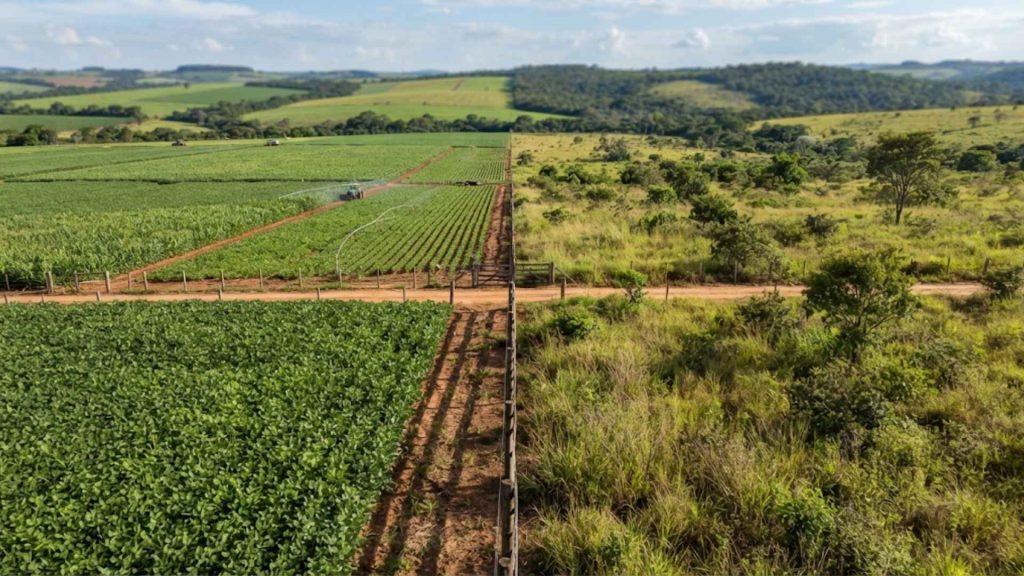
Las áreas de preservación permanente, las reservas legales y otras superficies de interés ambiental pueden excluirse de la superficie sujeta a tributación, lo que reduce la base imponible y aumenta el grado de utilización calculado sobre la superficie restante. Parajara Moraes Alves Junior identifica en este punto uno de los errores más frecuentes de la declaración, ya que la exclusión depende de la coherencia entre la información declarada y los datos registrados en el Cadastro Ambiental Rural (Registro Ambiental Rural). Las discrepancias entre ambos registros pueden dar lugar al rechazo de las exclusiones y al cobro de las diferencias, junto con los recargos correspondientes.
La misma lógica se aplica al registro de la propiedad. El Cadastro de Imóveis Rurais de la Receita Federal, el Certificado de Cadastro de Imóvel Rural emitido por el Incra y la inscripción en el Registro de la Propiedad deben presentar datos compatibles sobre la superficie y la titularidad. Las inconsistencias entre estos registros dificultan la venta, la financiación y la sucesión de la propiedad, además de atraer la atención de las autoridades fiscales. Una revisión periódica, realizada antes de presentar la declaración y no después de recibir una notificación, suele resultar mucho menos costosa que la defensa frente a un acta de infracción.
Los municipios con convenios han ampliado la fiscalización
Desde la Enmienda Constitucional 42/2003, los municipios pueden optar por fiscalizar y recaudar el ITR, conservando la totalidad de los ingresos obtenidos. Numerosas administraciones municipales se han adherido a convenios con la Receita Federal y han comenzado a informar valores de la tierra sin mejoras más cercanos a la realidad local, además de cruzar datos con imágenes satelitales y registros ambientales. El resultado es una fiscalización más próxima al productor y más atenta a las discrepancias que, en el pasado, pasaban inadvertidas bajo un sistema de control centralizado.
Según la interpretación de Parajara Moraes Alves Junior, este nuevo escenario convierte al ITR en una parte de la planificación tributaria rural y no simplemente en una obligación anual. Acreditar la producción, mantener documentados los índices de carga ganadera y registrar correctamente las áreas ambientales protege al propietario frente a cobros retroactivos. La organización de esta información también facilita las negociaciones de compraventa y arrendamiento, operaciones en las que el comprador o arrendatario suele verificar el historial fiscal de la propiedad antes de formalizar el contrato.